Español



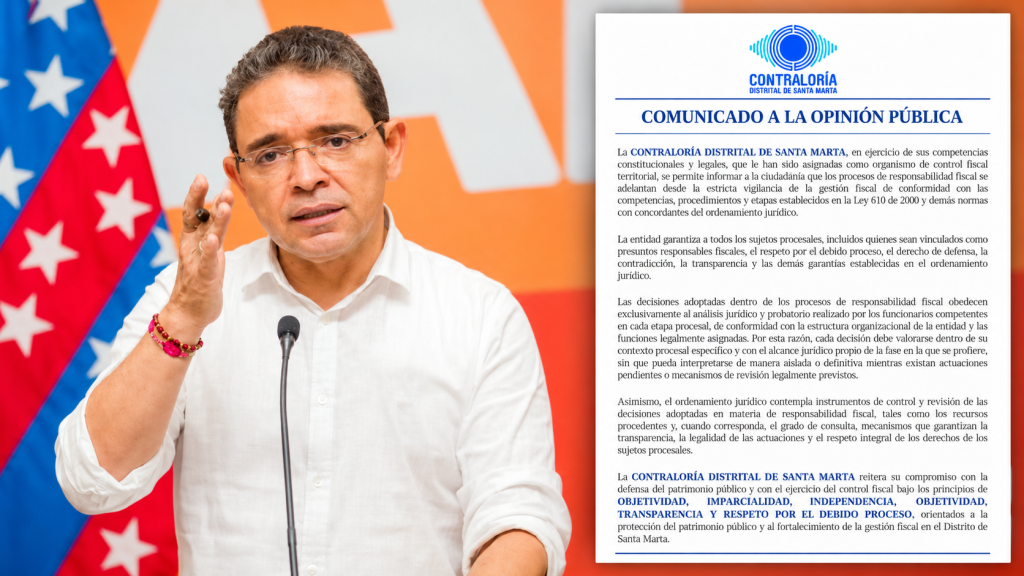
El fallo que obligaba a Rafael Martínez a responder por más de $422 millones quedó sin efectos de forma parcial, pero el proceso de responsabilidad fiscal continúa y mantiene abierto el escenario que podría derivar en su inclusión en el Boletín de Responsables Fiscales.
La Contraloría Distrital de Santa Marta confirmó que el proceso de responsabilidad fiscal adelantado contra el exalcalde y exgobernador del Magdalena Rafael Alejandro Martínez deberá continuar bajo las garantías del debido proceso, luego de que el organismo de control dejara sin efectos el fallo que lo había declarado responsable fiscalmente.
La decisión, adoptada mediante el Auto 005 de 2026 del 1 de octubre, se produjo al resolver el recurso de reposición presentado por la defensa de Martínez dentro del proceso relacionado con el Convenio Interadministrativo 011 de 2016, correspondiente a la adecuación y tecnificación del Archivo Central del Distrito.
De acuerdo con la decisión, la defensa de Martínez había presentado el 24 de julio de 2026 un escrito de nulidad, descargos y solicitud de pruebas, actuaciones que no fueron resueltas antes de que se expidiera el fallo de responsabilidad fiscal del 30 de julio.
La Contraloría consideró que esta situación afectó el derecho de defensa y el debido proceso, por lo que declaró parcialmente próspero el recurso, decretó la nulidad de la actuación desde el momento procesal correspondiente y dejó sin efectos de forma transitoria el fallo fiscal.
Martínez pidió vincular a quienes ejercían la supervisión
Uno de los elementos centrales de la nueva actuación es la vinculación de Ingris Padilla García, Jimena Abril de Angelis y Jorge Miguel Guevara Fragozo, quienes deberán comparecer al proceso y tendrán la posibilidad de presentar pruebas y controvertir las existentes.
La medida no significa que estas tres personas hayan sido declaradas responsables. La propia providencia establece que su vinculación no constituye un pronunciamiento anticipado sobre la existencia o inexistencia de responsabilidad fiscal.
La defensa de Martínez sostiene que debe establecerse el papel que desempeñaron quienes tenían responsabilidades de supervisión del contrato para la época de los hechos.
Un proceso que puede superar los $400 millones
El caso está relacionado con un convenio cuyo valor fue superior a los $2.000 millones, destinado a la adecuación, organización y tecnificación del Archivo Central.
En el fallo inicialmente expedido por la Contraloría, el detrimento patrimonial había sido calculado en $262.599.137, suma que, después de la actualización correspondiente, ascendió a $422.473.178.
Es decir, aunque la cuantía original del daño investigado era inferior, la actualización del valor llevó la obligación fiscal a una cifra cercana a los $422 millones.
Sin embargo, tras la decisión del 1 de octubre, ese fallo quedó sin efectos, por lo que actualmente no puede afirmarse que Martínez tenga una obligación definitiva de pagar dicha suma por este proceso.
La inhabilidad no está definida por este proceso
El nuevo escenario también tiene implicaciones frente a la situación jurídica de Martínez. La decisión que dejó sin efectos el fallo significa que el proceso fiscal sigue abierto y debe continuar desde la etapa procesal ordenada por la Contraloría.
Por esa razón, la situación frente a una eventual inclusión en el Boletín de Responsables Fiscalesdependerá de la decisión que finalmente se adopte y de que esta quede en firme. El fallo que inicialmente había declarado la responsabilidad contemplaba precisamente esa remisión una vez se produjera la ejecutoria.
En otras palabras, el nuevo auto no representa una absolución definitiva de Martínez, pero tampoco existe actualmente un fallo fiscal vigente en su contra dentro de este expediente. El proceso deberá avanzar nuevamente con las garantías de defensa, contradicción y valoración integral de las pruebas.
La propia Contraloría Distrital, en su comunicado a la opinión pública, reiteró que sus decisiones dentro de los procesos de responsabilidad fiscal deben entenderse dentro de la etapa procesal correspondiente y que los sujetos procesales cuentan con los mecanismos de revisión establecidos en la ley.